Una fuerte reducción en los ingresos y en el pie requeridos para acceder a un financiamiento hipotecario, junto a un menor dividendo mensual, son algunos de los efectos que generarían las medidas que impulsa el Gobierno para reactivar al sector de la construcción. La exención del IVA a la venta de viviendas por 12 meses y la ampliación del subsidio a la tasa de interés hipotecaria —desde las actuales 4.000 UF hasta 6.000 UF— conforman el paquete confirmado por los ministros de Hacienda, Jorge Quiroz, y de Vivienda, Iván Poduje.
La iniciativa inició su tramitación en la Cámara de Diputados y será clave la rapidez de su aprobación para que se concrete la agilización de ventas de viviendas, la reducción del stock, la activación de nuevos proyectos y la generación de nuevos empleos. Expertos y actores de la industria consultados por El Mercurio coinciden en que se requerirían entre 50.000 y 80.000 subsidios y extender el programa en 12 meses, hasta 2028.
Un beneficio que se agota
Según el texto del nuevo proyecto de ley, al 24 de julio de 2026 el programa registra 40.081 solicitudes de crédito ingresadas y 31.640 créditos formalizados, restando 18.360 cupos disponibles. Así, el ritmo de uso actual agotaría el instrumento a inicios de septiembre de este año.
El beneficio vigente reduce hasta 0,6 puntos porcentuales la tasa de interés de los créditos hipotecarios y puede combinarse con la garantía Fogaes para la adquisición de la primera vivienda, mecanismo que ahora se extendería hasta las 6.000 UF. El proyecto contempla además una disposición transitoria que autoriza al Ministerio de Hacienda a efectuar aportes fiscales al patrimonio del Fondo de Garantías Especiales por hasta US$ 175 millones, enterables hasta el 31 de mayo de 2028.
El cálculo de Inciti: 252.000 familias adicionales
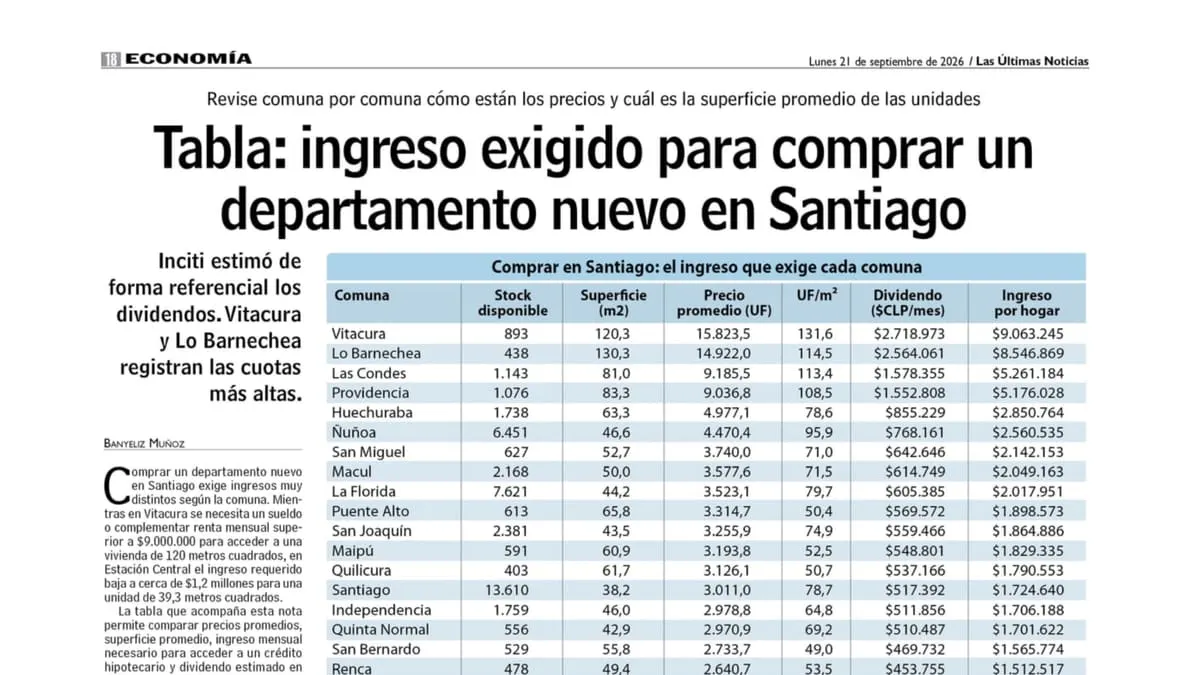
Nicolás Herrera, gerente general de Inciti, filial de GPS Property, comentó que para el caso de una vivienda de 4.500 UF, reducir la tasa de interés en 60 puntos base —desde 3,6% a 3,0%— baja el dividendo mensual en unos $46.700, habilitando a 134.000 hogares adicionales en la Región Metropolitana y a cerca de 252.000 a nivel nacional para acceder a una propiedad en ese rango de precios.
Herrera valoró la decisión del Gobierno, pero puso el foco en un obstáculo distinto al del pago mensual:
"El principal obstáculo no es el dividendo mensual, sino el pie inicial: reunir $36,7 millones para acceder a un departamento de 4.500 UF está fuera del alcance de la mayoría de las familias que sí pueden pagar la cuota mensual".
El ejecutivo destacó que el Fogaes reduce ese pie a la mitad, a $18,4 millones, y precisó el sentido económico de la medida:
"El costo financiero es el mismo: quien no tiene el pie, simplemente lo paga distribuido en 25 años".
De acuerdo con Inciti, existen 227.000 hogares en la Región Metropolitana que pueden pagar el dividendo mensual, pero no cuentan con el ahorro para el pie. Para ellos, instrumentos como el Fogaes son la única vía de acceso real a la vivienda. En conjunto, una reducción de tasa combinada con garantía de pie podría incorporar al mercado a unas 252.000 familias adicionales a nivel nacional, según la consultora.
Las 15 comunas que lideran la oferta de 4.000 a 6.000 UF en la RM
| Comuna | Unidades* | Superficie promedio (m²) | N° de dormitorios |
|---|---|---|---|
| Ñuñoa | 2.687 | 50,2 | 2 |
| La Florida | 1.881 | 57,2 | 2 |
| Santiago | 1.114 | 54,2 | 2 |
| Puente Alto | 987 | 86,1 | 3 |
| Huechuraba | 836 | 63,3 | 2 |
| Macul | 604 | 61,4 | 2 |
| Buin | 442 | 91,5 | 3 |
| Lampa | 399 | 89,5 | 3 |
| Padre Hurtado | 330 | 90,2 | 3 |
| Las Condes | 316 | 45,3 | 1 |
| San Joaquín | 305 | 53,0 | 2 |
| Quinta Normal | 199 | 41,1 | 2 |
| Independencia | 185 | 63,3 | 3 |
| Quilicura | 184 | 86,6 | 3 |
| Colina | 161 | 87,0 | 3 |
Fuente: Inciti. (*) Incluye departamentos y casas en algunas comunas.
Simulación: el efecto combinado sobre el pie y el dividendo
El ejercicio elaborado por Inciti para una vivienda de 4.500 UF (UF al 04/08/2026: $40.844,79) ilustra el impacto de las medidas:
| Variable | Base | Con subsidio a la tasa | Con Fogaes y menor tasa |
|---|---|---|---|
| Porcentaje financiado | 80% | 80% | 90% |
| Pie requerido (UF) | 900 | 900 | 450 |
| Pie requerido ($) | $36.760.311 | $36.760.311 | $18.380.156 |
| Monto financiado (UF) | 3.600 | 3.600 | 4.050 |
| Tasa anual | 3,6% | 3,0% | 3,0% |
| Plazo | 25 años | 25 años | 25 años |
| Dividendo mensual | $744.033 | $697.286 | $784.447 |
| Ingreso familiar mínimo | $2.480.109 | $2.324.287 | $2.614.823 |
Para una vivienda de 5.000 UF financiada a 25 años con un crédito del 90% de su valor, el Gobierno estimó que el dividendo mensual bajaría desde $950 mil a $850 mil con la ampliación del Fogaes, y a cerca de $770 mil al combinarse con la exención del IVA. En ese escenario, el ingreso mensual requerido por hogar se reduciría desde $3,8 millones a cerca de $3,1 millones.
La urgencia de la tramitación
Desde la industria, el temor central es el desistimiento de compra durante la discusión legislativa. Alfredo Echavarría, presidente de la CChC, sostuvo que la celeridad es indispensable:
"Es fundamental que la iniciativa avance con celeridad para entregar certezas a las familias. Una implementación rápida permitirá acelerar la venta de viviendas terminadas, reducir stock disponible y generar condiciones para reactivar nuevos proyectos".
Slaven Razmilic, director ejecutivo de la Asociación de Desarrolladores Inmobiliarios (ADI), advirtió que la discusión de este tipo de medidas afecta inevitablemente las ventas presentes ante la expectativa de mejores condiciones futuras, por lo que lo relevante es acotar al máximo la ventana de tramitación. Como referencia, el primer proyecto de subsidio a la tasa se tramitó entre enero y mayo de 2025.
La constructora e inmobiliaria Ingevec señaló que el proyecto va en la dirección correcta, aunque consideró fundamental coordinar su implementación con la entrada en vigencia de la reducción del IVA.
Riesgo de capitalización en los precios
Ignacio Aravena, investigador de Fundación Piensa y subdirector del máster de Economía y Finanzas Inmobiliarias de la London School of Economics, planteó una advertencia sobre el diseño del beneficio:
"La medida tiene una buena intención, pero subsidiar viviendas hasta 6.000 UF implica destinar recursos públicos a hogares de ingresos medios-altos, lo que puede distorsionar el mercado".
Agregó que los precios de los departamentos nuevos en la Región Metropolitana aumentaron 4,9% anual, lo que eleva el riesgo de que el subsidio se capitalice en los valores de venta.
Luis Opazo, gerente general de la ABIF, señaló que el actual programa se ha transformado en un apoyo transitorio relevante para las familias y para un mercado hipotecario que todavía muestra un crecimiento acotado, de 1,7% anual, aunque su evolución dependerá también