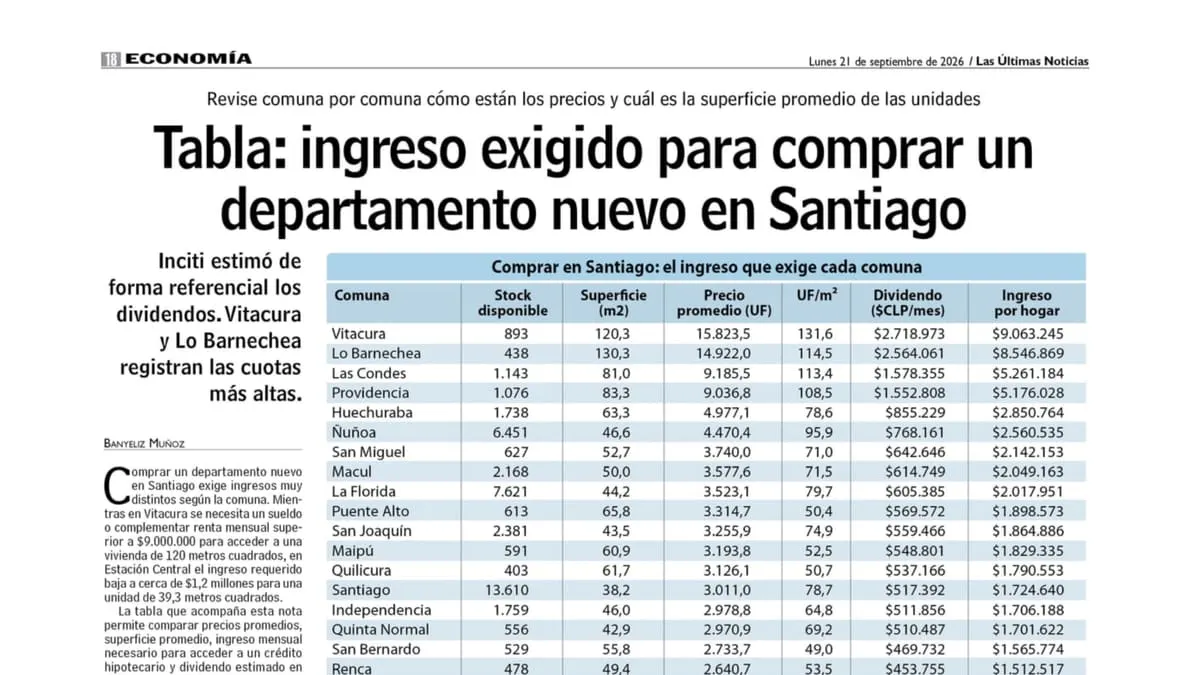
El ingreso necesario para comprar un departamento nuevo en Santiago varía enormemente según la comuna. En Vitacura se requiere una renta familiar superior a $9 millones mensuales para acceder a una unidad promedio de 120 m². En Estación Central, en cambio, el ingreso exigido baja a cerca de $1,25 millones para un departamento de 39,3 m².
Así lo muestra un levantamiento de Inciti, plataforma de inteligencia inmobiliaria que centraliza información del mercado en tiempo real, sobre el stock disponible de departamentos nuevos en la Región Metropolitana.
Metodología
Inciti estimó de forma referencial el dividendo y el ingreso necesario en cada comuna a partir del precio promedio de la oferta disponible. El cálculo usa los siguientes supuestos:
- Plazo de 25 años (300 cuotas)
- Pie de 20%
- Tasa hipotecaria de 3,97% anual reajustable en UF, según datos del Banco Central a junio de 2026
- Dividendo equivalente al 30% del ingreso familiar
Los resultados son una referencia. El crédito, la tasa y el dividendo finales dependen de la situación financiera de cada comprador y de la evaluación de cada banco.
El ingreso que exige cada comuna
| Comuna | Stock disponible | Superficie (m²) | Precio promedio (UF) | UF/m² | Dividendo ($/mes) | Ingreso por hogar |
|---|---|---|---|---|---|---|
| Vitacura | 893 | 120,3 | 15.823,5 | 131,6 | $2.718.973 | $9.063.245 |
| Lo Barnechea | 438 | 130,3 | 14.922,0 | 114,5 | $2.564.061 | $8.546.869 |
| Las Condes | 1.143 | 81,0 | 9.185,5 | 113,4 | $1.578.355 | $5.261.184 |
| Providencia | 1.076 | 83,3 | 9.036,8 | 108,5 | $1.552.808 | $5.176.028 |
| Huechuraba | 1.738 | 63,3 | 4.977,1 | 78,6 | $855.229 | $2.850.764 |
| Ñuñoa | 6.451 | 46,6 | 4.470,4 | 95,9 | $768.161 | $2.560.535 |
| San Miguel | 627 | 52,7 | 3.740,0 | 71,0 | $642.646 | $2.142.153 |
| Macul | 2.168 | 50,0 | 3.577,6 | 71,5 | $614.749 | $2.049.163 |
| La Florida | 7.621 | 44,2 | 3.523,1 | 79,7 | $605.385 | $2.017.951 |
| Puente Alto | 613 | 65,8 | 3.314,7 | 50,4 | $569.572 | $1.898.573 |
| San Joaquín | 2.381 | 43,5 | 3.255,9 | 74,9 | $559.466 | $1.864.886 |
| Maipú | 591 | 60,9 | 3.193,8 | 52,5 | $548.801 | $1.829.335 |
| Quilicura | 403 | 61,7 | 3.126,1 | 50,7 | $537.166 | $1.790.553 |
| Santiago | 13.610 | 38,2 | 3.011,0 | 78,7 | $517.392 | $1.724.640 |
| Independencia | 1.759 | 46,0 | 2.978,8 | 64,8 | $511.856 | $1.706.188 |
| Quinta Normal | 556 | 42,9 | 2.970,9 | 69,2 | $510.487 | $1.701.622 |
| San Bernardo | 529 | 55,8 | 2.733,7 | 49,0 | $469.732 | $1.565.774 |
| Renca | 478 | 49,4 | 2.640,7 | 53,5 | $453.755 | $1.512.517 |
| Cerrillos | 2.133 | 41,5 | 2.585,5 | 62,3 | $444.270 | $1.480.899 |
| La Pintana | 555 | 53,3 | 2.571,6 | 48,3 | $441.878 | $1.472.926 |
| Conchalí | 1.096 | 43,7 | 2.569,4 | 58,8 | $441.508 | $1.471.694 |
| La Cisterna | 1.981 | 40,9 | 2.449,4 | 59,9 | $420.883 | $1.402.942 |
| Estación Central | 1.440 | 39,3 | 2.187,5 | 55,6 | $375.882 | $1.252.941 |
| Otras comunas | 1.636 | 72,6 | 4.476,2 | 61,7 | $769.158 | $2.563.860 |
| Total RM | 51.916 | 49,0 | 3.928,0 | 80,2 | $674.948 | $2.249.827 |
Fuente: Inciti, plataforma de inteligencia inmobiliaria.
Vitacura y Lo Barnechea encabezan las cuotas más altas
Vitacura lidera tanto en valor de los departamentos como en ingreso requerido. Allí el precio promedio llega a 131,6 UF/m², con unidades de 120 m² en promedio, un dividendo estimado de $2,72 millones y un ingreso necesario de $9,06 millones mensuales.
Lo Barnechea ocupa el segundo lugar. Su precio por metro cuadrado es menor (114,5 UF/m²), pero sus departamentos son más grandes, con 130 m² en promedio. El ingreso requerido llega a $8,55 millones, con un dividendo de $2,56 millones.
A nivel regional, Inciti contabiliza 51.916 departamentos nuevos disponibles. Su precio promedio es de 3.928 UF para una superficie de 49 m², lo que implica un ingreso familiar requerido de unos $2,25 millones mensuales. Santiago, La Florida y Ñuñoa concentran el mayor stock.
Un mercado de crédito más exigente
Los ingresos requeridos se dan en un escenario de menor demanda por créditos hipotecarios, cuyas colocaciones están en su nivel más bajo según datos de la CMF. Álvaro Acosta, director ejecutivo de Open BBK, atribuye esto al alza en la morosidad, que habría llevado a los bancos a evaluar con más rigor, y a compradores que esperan claridad sobre las medidas de reactivación en discusión. Tracy Dunstan, de JetBrokers.io, coincide en que parte de la demanda está postergando su compra a la espera de la exención de IVA.
Qué evalúa la banca
Consultado sobre los factores que pesan al evaluar una solicitud de crédito, Nicolás Herrera, CEO de Inciti, apuntó a cuatro elementos clave:
"Para ser un buen candidato siguen siendo fundamentales la estabilidad de ingresos, un nivel de endeudamiento acotado, un buen historial financiero y contar con capacidad para financiar el pie".
Entre otras recomendaciones, los especialistas sugieren comparar alternativas antes de solicitar el crédito, complementar ingresos con el cónyuge o un familiar y cotizar en varios bancos. Felipe García Bunster, de Conosur de Tinsa by Accumin, propone además ampliar la búsqueda a sectores más accesibles pero con buenas perspectivas de desarrollo y conectividad.