Tras la aprobación de la ley de Reconstrucción, el ministro de Hacienda Jorge Quiroz ingresó la segunda gran reforma económica del Gobierno: la reforma al mercado de capitales. El Presidente José Antonio Kast la presentó desde Cerro Castillo con un mensaje centrado en la casa propia y en avanzar hacia un país de propietarios más que de arrendatarios.
Una reforma con foco en la vivienda
El proyecto contiene 30 medidas organizadas en cuatro ejes: acceso a la vivienda y fomento al ahorro, mayor acceso a capital para empresas, modernización de normas del mercado y posicionamiento de Chile como centro financiero regional. Su núcleo está en dos instrumentos habitacionales.
El Fondo Nacional para la Vivienda (Fonavi) comprará créditos hipotecarios originados por la banca. El objetivo es liberar capacidad en los balances de los bancos para que puedan otorgar nuevos créditos.
El Ahorro Voluntario para la Vivienda (AVV) es una cuenta similar al APV, destinada exclusivamente a reunir el pie de una primera vivienda.
| Instrumento | Parámetros principales |
|---|---|
| Fonavi | Aporte estatal de hasta US$2.000 millones, con capitalización inicial de US$500 millones y endeudamiento de hasta 10 veces su capital |
| Fonavi | Compra créditos de primera vivienda de hasta 6.000 UF, administrado por BancoEstado |
| Fonavi | Busca créditos a 30 años, con 10% de pie y tasas más competitivas |
| Fonavi | Meta estimada de unas 150 mil viviendas nuevas o usadas financiadas |
| AVV | Ahorro mínimo de 30 meses hasta completar 7% del valor de la vivienda |
| AVV | El Estado aporta un 3% adicional |
Inciti: "un salto real de demanda"
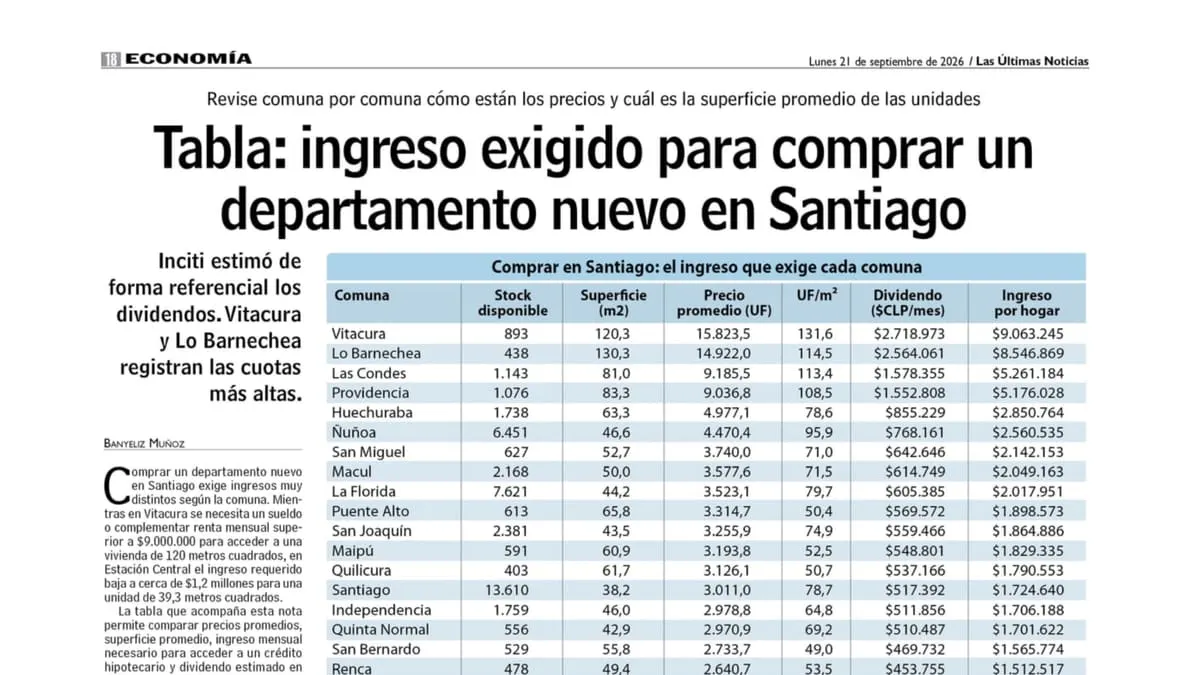
Desde el sector inmobiliario, Nicolás Herrera, gerente general de Inciti, proyectó que la combinación de Fonavi y AVV tendría un efecto significativo sobre la demanda habitacional. Según Herrera, ambas herramientas atacan al mismo tiempo las dos barreras que hoy dejan fuera a la clase media.
"Debería traducirse en un salto real de demanda, ya que ataca simultáneamente los dos frenos que hoy dejan fuera a la clase media: el pie inicial, con el aporte del 7% más 3% estatal, y el acceso al crédito de largo plazo. Con una meta de 150 mil viviendas financiadas, este es el mayor estímulo a la demanda habitacional desde el Crédito Hipotecario Universal de 2010".
Herrera destacó además el rol del Fonavi como comprador de carteras hipotecarias. Al liberar el capital que los bancos hoy tienen comprometido en esos créditos, las instituciones podrían originar nuevas operaciones y competir más entre sí.
También subrayó la complementariedad con los incentivos tributarios a la vivienda: mientras esas medidas actúan sobre el precio, Fonavi y AVV lo hacen sobre el pie y el financiamiento. Su expectativa es que esta combinación ayude primero a absorber parte del stock disponible y luego facilite la reactivación de nuevos proyectos.
Respaldo transversal de gremios y expertos
La reforma recibió una acogida mayoritariamente positiva en su estreno:
- CPC: valoró la iniciativa, especialmente el Fonavi por su potencial para abaratar el crédito hipotecario, aunque pidió revisar con atención el diseño y el costo fiscal del apoyo al pie.
- Raimundo Rencoret (CChC): la calificó como una buena noticia porque aborda las dos grandes barreras de las familias, reunir el pie y acceder a financiamiento. Destacó además el regreso del ahorro al centro de la política habitacional.
- Alejandro Micco: el economista valoró que se vuelva a vincular el mercado de capitales con la vivienda y que se recupere la lógica de ahorro, subsidio y deuda. Advirtió, eso sí, que facilitar el crédito sin destrabar la construcción podría solo subir los precios.
- Guillermo Tagle: el presidente del DCV la describió como un avance muy significativo para reactivar un mercado de capitales que ha perdido profundidad.
- Gonzalo Trejos (Nevasa): consideró que apunta en la dirección correcta al dar liquidez y atraer capitales, y calificó el impulso a la vivienda como importante y positivo.
- Mario Farren (BancoEstado): anticipó que el banco pondrá su infraestructura, con más de 7 millones de cuentas de ahorro, al servicio de la implementación.
El reparo del Retail Financiero
La principal crítica vino de Claudio Ortiz, presidente ejecutivo de la Asociación del Retail Financiero. Ortiz lamentó que el proyecto no incluya un programa de inclusión financiera que aborde el crédito informal, que afecta a más de 600 mil personas.