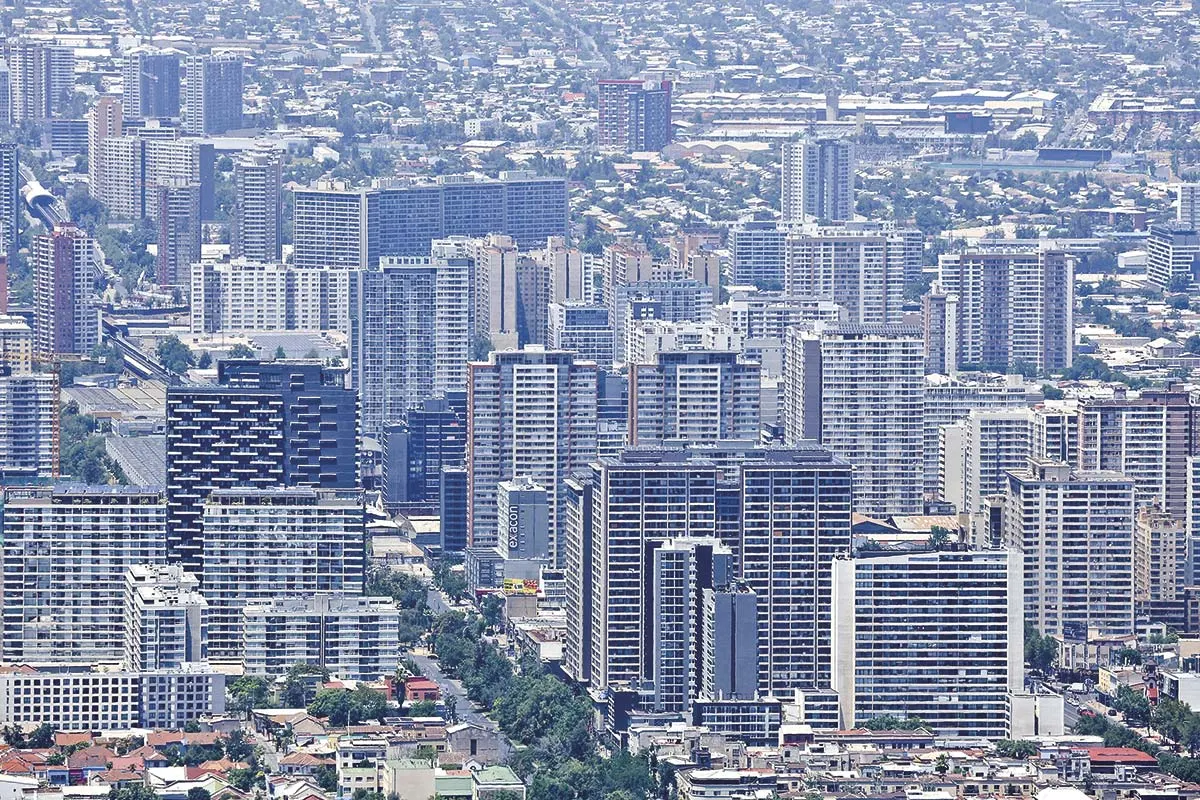

En distintas esquinas de Santiago es posible observar edificios multifamily ya en operación, con residentes viviendo en ellos y niveles de ocupación que, en muchos casos, se mantienen en cifras saludables. En otros puntos de la capital, este tipo de proyectos continúa en etapa de construcción.
Sin embargo, el fuerte auge que vivió este segmento —donde hay un único dueño del edificio y los distintos departamentos se arriendan— comienza a mostrar señales de agotamiento. El atractivo que alguna vez despertaron los multifamily entre los inversionistas parece haber entrado en una fase de ajuste.
Los orígenes del modelo
Para entender este fenómeno, es necesario remontarse a 2008, en plena crisis subprime. En ese contexto comenzó a tomar forma en Chile el modelo multifamily, que hasta entonces no se había desarrollado en el país, pero que ya acumulaba varios años de experiencia en Estados Unidos.
Dos años más tarde, en 2010, ingresó el primer actor formal al mercado chileno con el objetivo explícito de profesionalizar el negocio de la renta residencial. Se trató del fondo Asset Chile, que marcó el inicio de una industria que, con el paso del tiempo, comenzaría a consolidarse y atraer a nuevos inversionistas institucionales.
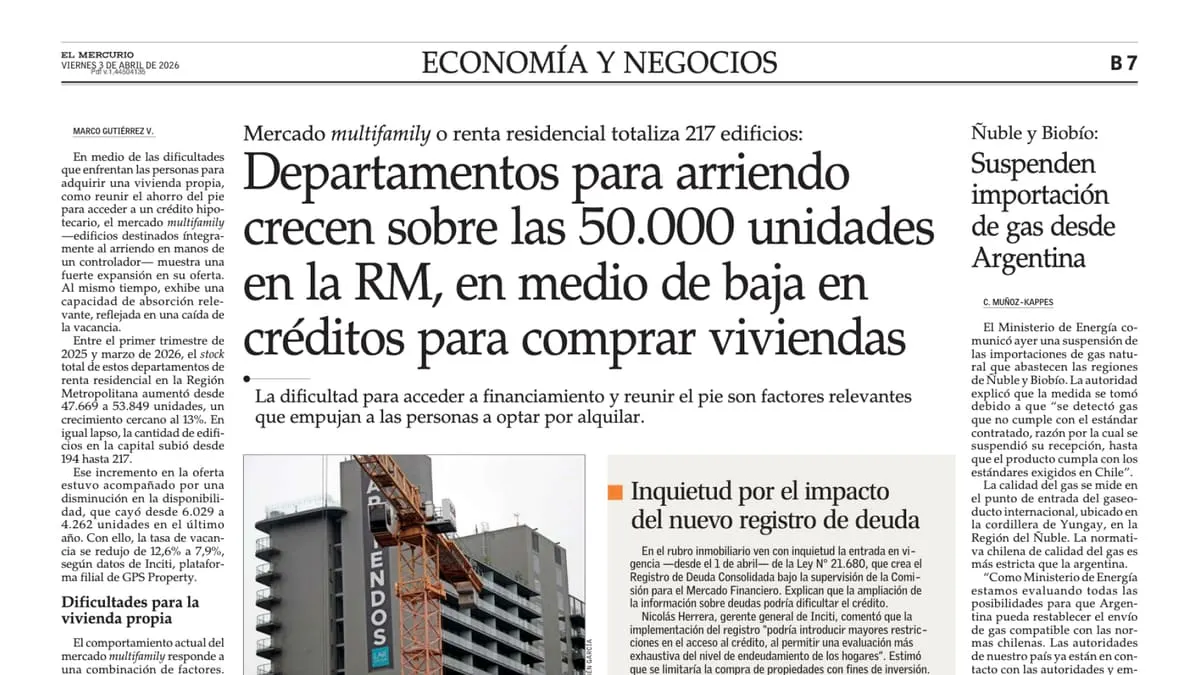
De manera paulatina, el sector fue tomando vuelo. Y ya durante los años de la pandemia y el período inmediatamente posterior, los multifamily se transformaron en un verdadero activo estrella. Ofrecían rentabilidades atractivas, flujos relativamente estables y una alta demanda por arriendo, lo que impulsó una rápida expansión. Así, se llegó a contabilizar cerca de 200 proyectos multifamily en el país, con más de 45 mil unidades de departamentos bajo este formato.
No obstante, el escenario comenzó a cambiar a partir de 2022, año que marcó un punto de inflexión para este tipo de activos.
El cambio de ciclo
El vicepresidente de Colliers, Reinaldo Gleisner, recordó que el modelo multifamily empezó a perder protagonismo desde 2022, principalmente a raíz del fuerte aumento de la inflación. Este fenómeno generó un desacople entre los precios de arriendo —que se pactan en pesos— y la UF. Como consecuencia, entre 2022 y 2024 se observó una caída en el valor real de los arriendos de los departamentos multifamily.
A este escenario se sumó el alza en los costos de los materiales de construcción, de los terrenos, de los impuestos y de las exigencias regulatorias, factores que, en conjunto, han impedido la construcción de nuevos edificios.
Desde la vereda financiera, el gerente corporativo de finanzas de Grupo Casal, Alejandro Sáenz, apunta a otro elemento clave en el debilitamiento del modelo: el endurecimiento de las condiciones crediticias. Las instituciones financieras comenzaron a aplicar criterios más restrictivos para otorgar financiamiento, lo que tensionó significativamente el retorno financiero de los inversionistas.
"Pasó a ser prácticamente imposible alinear las expectativas en términos de cap rates que tenían los vendedores, formadas en un mercado boyante, con las tasas de deuda de largo plazo que ofrecía el mercado".
Lo que viene
Pese al escenario actual, algunos actores del mercado coinciden en que el multifamily podría volver a posicionarse como un activo atractivo.
Nicolás Herrera, gerente general de Inciti —plataforma de análisis de GPS Property—, sostuvo que la recuperación del segmento podría venir acompañada de cambios en su localización:
"Comunas de ingresos medios y medios-altos comenzarían a concentrar una mayor oferta de este tipo de proyectos, en desmedro de zonas tradicionalmente asociadas al segmento".
Además, el repunte de esta industria estaría impulsado por factores estructurales de carácter demográfico, como la reducción del tamaño promedio de los hogares, el aumento sostenido de los precios de venta de viviendas y las mayores dificultades de acceso al financiamiento hipotecario para ciertos segmentos de la población.
Proyecciones para 2026 y 2027
Desde Colliers proyectan que durante 2026 la producción de nuevos desarrollos multifamily se mantenga en niveles similares a los actuales —con cerca de 18 edificios nuevos—, mientras que recién a partir de 2027 podrían darse condiciones más favorables para una reactivación más robusta de este mercado.
Desde Grupo Casal coinciden en que el multifamily podría volver a ganar atractivo, aunque con una mirada más cauta respecto a cuándo. Este proceso se materializaría principalmente en el mediano plazo, una vez que el mercado asimile el nuevo escenario y las tasas de interés permitan a los inversionistas acceder a deudas más competitivas.