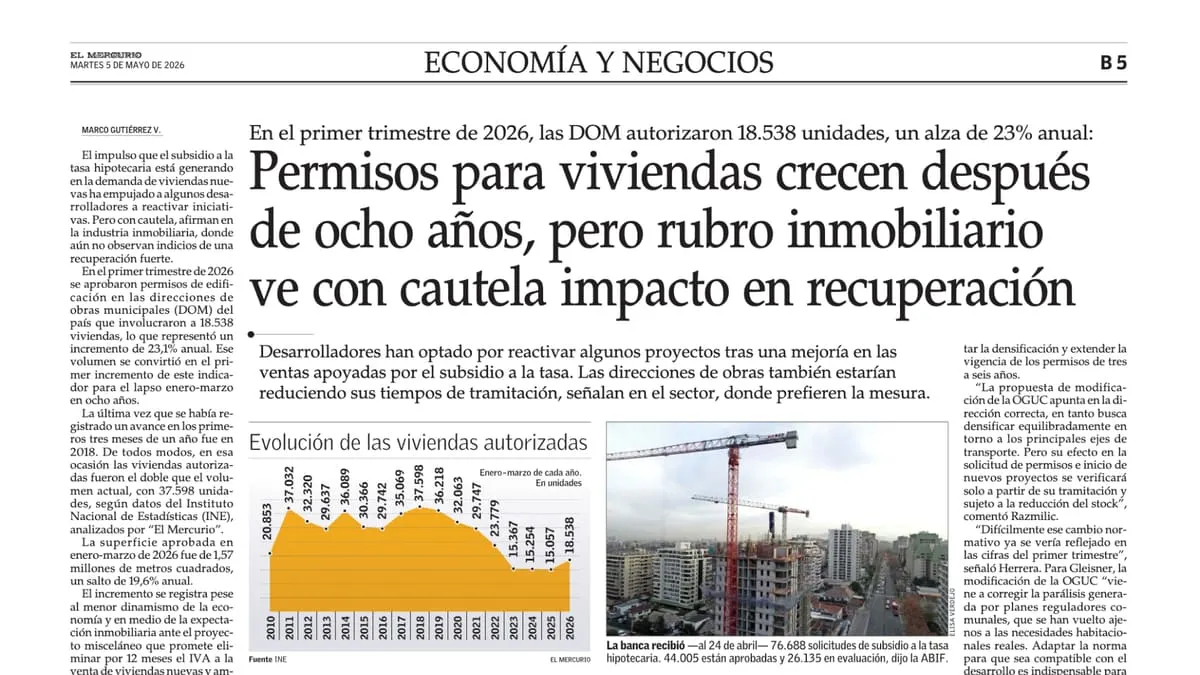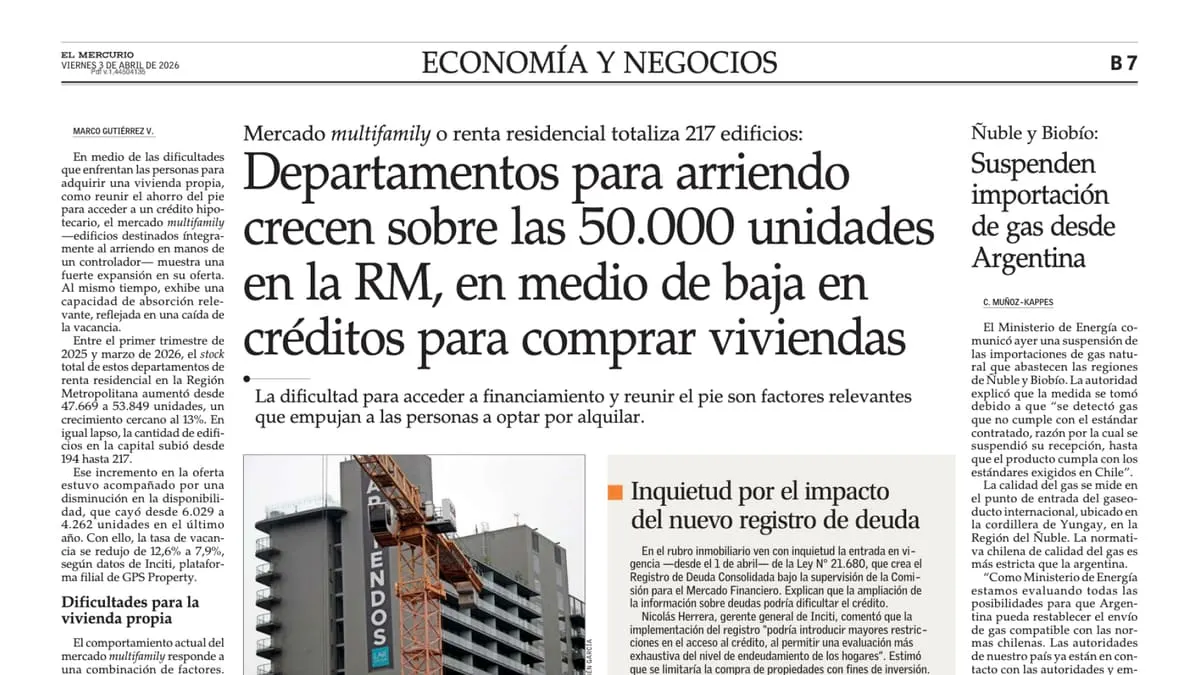
Santiago, Ñuñoa y La Florida concentran el 42% de las cerca de 30.000 unidades nuevas terminadas disponibles en la Región Metropolitana, según datos de Inciti, plataforma filial de GPS Property. El análisis cobra relevancia ante el anuncio del Gobierno de eliminar el IVA a la venta de viviendas nuevas por 12 meses, medida que beneficiaría con mayor inmediatez precisamente a las unidades en entrega inmediata.
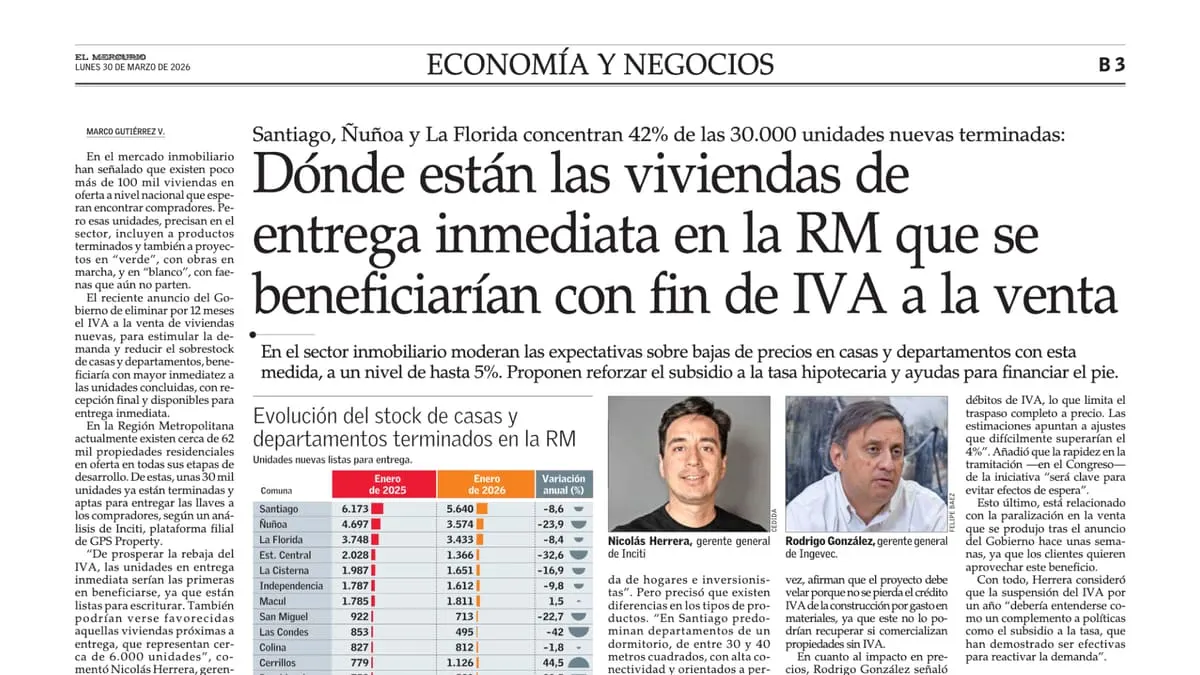
Stock actual y variación por comunas
De acuerdo con los datos de Inciti, el stock de viviendas para entrega inmediata a enero de 2026 es un 10% inferior al registrado en el mismo mes de 2025. Esta baja se explica por una mayor demanda impulsada por el subsidio a la tasa hipotecaria, que comenzó a operar a mediados de 2025, junto al FOGAES.
En total, en la RM existen cerca de 62 mil propiedades residenciales en oferta en todas sus etapas de desarrollo, de las cuales unas 30.000 ya están terminadas y aptas para escriturar.
| Comuna | Enero 2025 | Enero 2026 | Variación anual (%) |
|---|---|---|---|
| Santiago | 6.173 | 5.640 | -8,6 |
| Ñuñoa | 4.697 | 3.574 | -23,9 |
| La Florida | 3.748 | 3.433 | -8,4 |
| Est. Central | 2.028 | 1.366 | -32,6 |
| La Cisterna | 1.987 | 1.651 | -16,9 |
| Independencia | 1.787 | 1.612 | -9,8 |
| Macul | 1.785 | 1.811 | 1,5 |
| San Miguel | 922 | 713 | -22,7 |
| Las Condes | 853 | 495 | -42 |
| Colina | 827 | 812 | -1,8 |
| Cerrillos | 779 | 1.126 | 44,5 |
| Providencia | 758 | 580 | -23,5 |
| Conchalí | 711 | 793 | 11,5 |
| Puente Alto | 689 | 1.081 | 56,9 |
| Buin | 637 | 784 | 23,1 |
| Otras comunas | 5.038 | 4.620 | -8,3 |
| Total RM | 33.419 | 30.091 | -10 |
Fuente: Inciti
Nicolás Herrera, gerente general de Inciti, explicó que las tres comunas con mayor concentración —Santiago, Ñuñoa y La Florida— han tenido históricamente alta demanda tanto de hogares como de inversionistas. Precisó que en Santiago predominan departamentos de uno a dos dormitorios, de entre 30 y 40 m², con alta conectividad, orientados a perfiles pequeños. En cambio, Ñuñoa y La Florida concentran una oferta de dos a tres dormitorios, mayor tamaño y dirigida a hogares de perfil medio.
Herrera también destacó que unas 6.000 unidades adicionales se encuentran próximas a entregarse, lo que las haría potenciales beneficiarias de la medida. Los precios de las 30.000 viviendas terminadas van desde las 2.200 UF hasta las 15.000 UF, con mayor presencia bajo las 4.000 UF.
Impacto esperado en precios
La industria modera las expectativas de baja de precios. El IVA actual a la vivienda es menor al 19% tradicional, ya que el terreno no paga y solo la construcción está afecta. Las estimaciones apuntan a ajustes que difícilmente superarían el 4%.
Rodrigo González, gerente general de Ingevec, señaló que el efecto sería acotado y dependiente de la etapa de cada proyecto, estimando una rebaja efectiva menor al 5%.
Herrera, en tanto, consideró que es esperable una baja en los valores, pero acotada, dado que muchos proyectos en entrega inmediata ya tienen estructurados sus costos e ingresos considerando créditos y débitos de IVA. Añadió que la rapidez en la tramitación legislativa "será clave para evitar efectos de espera". Con todo, estimó que la suspensión del IVA por un año "debería entenderse como un complemento a políticas como el subsidio a la tasa, que han demostrado ser efectivas para reactivar la demanda".
DFL-2 y el mercado inversionista
En paralelo, Herrera comentó que la ampliación de los beneficios del DFL-2 a tres propiedades con tope de 90 m² —otra iniciativa del Gobierno— "podría ser una señal positiva para el mercado inversionista, que ha tenido un rol relevante en los últimos años".